Saldos insolutos en créditos: cómo se calculan y cómo reducirlos — SySICredit

¿Crees saber todo sobre los saldos insolutos?

Así como todos los créditos cuentan con tablas de amortización e intereses, también llevan incluidos saldos insolutos. Para explicarte mejor este tema comenzaremos aclarando su significado.

Definición de saldos insolutos:

Se le llama de esta manera a la porción de un crédito que aún se encuentra pendiente por pagar y que corresponde a la deuda original.

Pongamos un ejemplo…

Si un individuo ha solicitado un préstamo de 100 dólares y ha devuelto 75 dólares, el saldo insoluto es de 25 dólares ¿Lo ves? Es muy sencillo, aunque debemos admitir que el nombre tiende a evocar ciertos temores.

¿De donde proviene el término "saldos insolutos''?

Dándole una mirada al pasado de los conceptos contables, la palabra Saldo es bien conocida por ser la diferencia que existe entre el debe (egresos) y el haber (ingresos). Por otra parte, Insoluto viene del latín insolutus, refiriéndose a aquellos montos que aún no han sido pagados.

Entre las diversas líneas de créditos existe una opción que incluye el interés sobre saldos insolutos, donde el cálculo de dichos intereses es realizado mes a mes mediante una fórmula que multiplica el saldo insoluto por la tasa de interés. Esta alternativa resulta muy favorecedora, ya que mientras mayor sea el monto pagado más bajos serán los intereses causados.

Una de las principales recomendaciones que podemos darte, es que antes de firmar un crédito verifiques si la institución financiera cobra sus intereses sobre el saldo insoluto, o por el contrario, toma como base la cantidad total del préstamo; así tendrás la posibilidad de evaluar las variables de cada caso y tomar la mejor decisión para ti.

Como lo repetimos constantemente en nuestros artículos, es muy importante que controles el pago de tus créditos en la fecha establecida, ya que de no hacerlo, estarás poniendo en riesgo ciertos beneficios, siendo uno de ellos, el cobro de interés sobre saldos insolutos. No podemos olvidar que estos retrasos tienen la particularidad de generar comisiones, lo que hará que tu préstamo en vez de reducirse, tienda a incrementarse.

Pagos anticipados, un bonus extra

No todas las instituciones aceptan este tipo de adelanto sin penalización. Por eso, asegúrate de que en tu caso puedas realizar pagos anticipados sin problemas, así podrás aprovechar cualquier entrada de dinero adicional (bonificaciones o aguinaldos) para disminuir el capital de tu deuda; y por ende, el saldo insoluto y los intereses devengados, lo que se traduce en más ventajas para ti.
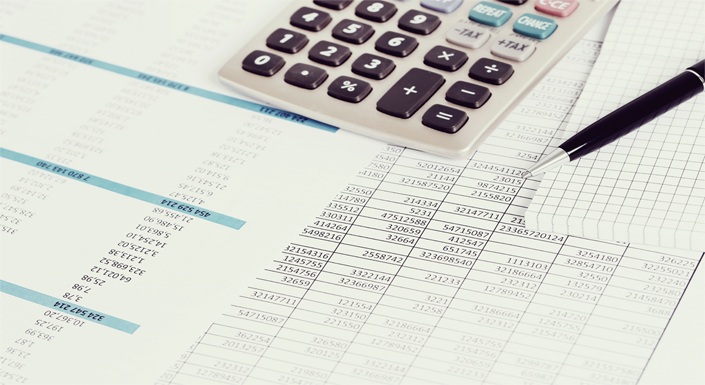
Tabla de amortización: cómo funciona y qué componentes tiene — SySICredit

¿Qué es y cómo funciona una tabla de amortización?

Si estás pensando en adquirir un crédito hipotecario o cualquier otro tipo de préstamo a largo plazo, te recomendamos estar familiarizado con la tabla de amortización.

La tabla de amortización es un instrumento indispensable para definir las cuotas e intereses que se deben pagar ante la aprobación de un crédito, sea cual sea su monto o finalidad.

¿Cómo podemos definirla?

Una tabla de amortización es un cuadro informativo donde se resumen detalladamente, las fechas de pagos periódicos y las cantidades de dinero necesarias para liquidar un préstamo.

¿Cuál es su utilidad?

Esta figura es utilizada principalmente como un calendario o plan de pago a seguir por parte del prestatario, ayudándolo a cumplir sus obligaciones con el producto financiero, en la fecha en que le corresponde.

Vale la pena destacar que, es muy importante asumir el control de cada una de las cuotas en la fecha indicada, ya que esto va a influir positiva o negativamente en tu historial crediticio.

Conoce los componentes de una tabla de amortización de crédito

De acuerdo a cada institución financiera y sus especificaciones pudieran haber ciertos cambios, sin embargo, estas son las 5 columnas que conforman un cuadro de amortización:

  1. Fecha: Por lo general esta irá ubicada en la primera casilla del recuadro, indicando el momento exacto en el que deben realizarse los pagos.
  2. Interés: En esta columna están definidos los intereses que el deudor o prestatario debe cancelar al prestamista en cada período, los mismos pueden encontrarse entre fijos o variables dependiendo de lo acordado entre las partes.
  3. Amortización de capital: El monto reflejado en esta casilla corresponde a la devolución del préstamo, sin contar los intereses.
  4. Cuotas: Aquí estarán asignados los montos de pago resultantes entre la suma de los intereses y la amortización.
  5. Capital pendiente: Este es básicamente el resumen de lo que se aún se debe. Comenzando la casilla con el total prestado y terminando en 0, luego del pago de la cuota final de la deuda.

¿Tasa de interés fija o variable?

Cuando hablamos de tasa de interés fija, nos referimos a aquella que se mantendrá estable durante toda la vida útil del préstamo; por otra parte la variable, puede fluctuar de acuerdo a las condiciones económicas del momento.

Ahondando más en el tema, te dejaremos una breve explicación de los distintos tipos de sistemas de amortización:

  • Sistema francés: Esta opción es muy utilizada por la banca en cuanto a amortización de créditos e hipotecas, generando una renta constante de cuotas durante todo el período (particularmente en créditos de tasa fija).
  • Sistema alemán: Este es otro de los favoritos para préstamos hipotecarios. Una de las principales características que lo diferencia del anterior, es que el sistema de amortización alemán no cuenta con cuotas fijas; a pesar de que el prestatario amortizará capital de forma constante, se comenzará cancelando al principio montos más grandes, que luego se verán reducidos en las próximas cuotas gracias a sus intereses decrecientes.
  • Sistema americano: Emplea un esquema totalmente distinto, iniciando con el pago exclusivo de los intereses y dejando para amortizar en la cuota final, la totalidad del capital prestado.


La creación de una tabla de amortización de crédito es más sencilla de lo que piensas si cuentas con toda la información de valor correspondiente. Comúnmente estas suelen plasmarse en un práctico archivo de Excel; también, puedes consultar en internet donde existen portales dedicados a la creación de tablas online, simplificando aún más el proceso.

Guía completa sobre préstamos bancarios en México: tipos, tasas de interés y CAT — SySICredit

Esto es lo que debes saber sobre los préstamos bancarios

Evaluamos minuciosamente el paso a paso de una de las operaciones financieras con más demanda en nuestro país.

Damos inicio a esta publicación con una sencilla definición de su término. Los préstamos bancarios son una transacción monetaria en la que intervienen dos protagonistas; en primer lugar encontraremos al banco, que en este caso cumple el papel de acreedor, y por otra parte estará el deudor; el cual deberá reunir y cumplir con los requisitos impuestos por la entidad bancaria, para recibir en calidad de préstamo cierta cantidad de dinero.

Tanto en México como en otros países, uno de los objetivos principales de los bancos es el otorgamiento de figuras financieras como el crédito bancario. Para que estas operaciones les generen a los bancos las ganancias necesarias, deben contar previamente, con un impecable análisis de la capacidad de pago de cada persona que opte por uno de ellos.

Las metodologías de préstamos bancarios más frecuentes, son:

  • Préstamos personales.
  • Créditos de nómina.
  • Tarjetas de crédito.
  • Crédito hipotecario, también conocido popularmente como crédito bancario para casa.
  • Créditos especializados para vehículos, educación, entre otros.

¿Por qué medios se tramitan los préstamos bancarios?

Los bancos cuentan con distintas funciones habilitadas de acuerdo a sus políticas y parámetros, por lo que podrás conseguir financiamientos simples 100% on line, y otros de mayor rango, en los que será necesario acudir directamente a la sede bancaria, con la finalidad de agilizar la entrega de la documentación solicitada y completar el resto del proceso.

Hablemos un poco de las temibles tasas de interés...

Cada crédito bancario cuenta con una tasa de interés aplicable, este porcentaje es un pago adicional que irá sumado a la cantidad total prestada. Por ejemplo: si el banco otorgó un préstamo con una tasa de interés del 10% anual, quiere decir que el deudor se ha comprometido a pagar la suma total de la deuda más este 10% extra, exigido a favor del banco por el capital invertido.

¿Qué información valora el banco para un otorgamiento?

Como ya lo hemos mencionado los bancos tienen distintos lineamientos, sin embargo, te vamos a señalar cuáles son aquellos en los que recae la atención principal:

  1. Contar con estabilidad laboral.
  2. Tener capacidad de pago.
  3. Confirmar solvencias y patrimonios.
  4. Mantener un nivel de endeudamiento personal entre el 30% y 40%.
  5. Estar dentro de la edad promedio, ubicada por lo general entre los 18 y 74 años.
  6. Demostrar un buen historial crediticio.

Si encajas favorablemente en este perfil, estás a un paso de conseguir tu crédito bancario; pero, sigue leyendo que aún hay más datos de interés.

¿Has oído hablar del CAT?

Esto es algo que muchos no conocen, los siglas CAT corresponden al término Costo Anual Total. ¿En qué te beneficia? ¡En mucho! Este indicador te ayudará a medir el costo real de lo que pagarás en un año por tu crédito bancario; llevando incluido los gastos, costos de operación, intereses, primas de seguro, IVA y más. Así podrás comparar qué entidad financiera te ofrece las mejores posibilidades.

Aunque no lo parezca, los préstamos bancarios tienen un cierto nivel de complejidad. Como dato final, te recomendamos por seguridad, revisar detenidamente el contrato antes de la firma; haciendo énfasis en las condiciones del crédito, pagos, tabla de amortización, e información del CAT.

Crédito con descuento vía nómina para servidores públicos — SySICredit

Préstamo con descuento vía nómina: por qué te conviene

Este método de financiamiento es actualmente tendencia, ya que representa una opción fácil e inmediata para cubrir cualquier déficit monetario.

Un crédito con descuento vía nómina, no es más que un préstamo adjudicado por una institución financiera en base al monto de uno o más de los sueldos devengados por un trabajador. Dicho crédito será abonado directamente en su cuenta de nómina activa, la misma donde a su vez, serán descontados regularmente los pagos e intereses correspondientes a la deuda adquirida.

Ventajas de contratar un crédito con descuento vía nómina
• Los requisitos necesarios para su solicitud son muy simples.
• La aprobación del financiamiento suele ser rápida y efectiva.
• Con su opción de descuento directo evitarás el atraso en los pagos.
• Se distinguen por ser una excelente oportunidad para afianzar a futuro, el historial crediticio del solicitante.

Para la suerte de muchos, el crédito con descuento vía nómina emerge como una alternativa confiable y segura para obtener directamente el financiamiento que tanto necesitas. ¿Pago de colegio, universidad, una nueva remodelación o unas merecidas vacaciones? No te preocupes más, esta puede ser la ocasión que has estado esperando.

¿Bancos o Financieras?

Esta es una de las interrogantes más frecuentes al momento de querer adquirir un préstamo de cualquier tipo. Todos sabemos que los trámites en las entidades bancarias comunes son bastante complicados, tomando por lo general interminables horas de tiempo y grandes cantidades de papeleo; pudiendo ser rechazada posteriormente la solicitud a la falta del más mínimo requisito, lo que llevaría a tener que repetir el proceso nuevamente.

Como ya lo hemos mencionado, los créditos con descuento mediante nómina cuentan con requisitos más sencillos de conseguir, de igual forma, las exigencias podrán varían de acuerdo a cada institución, por lo que te recomendamos, hacer un análisis previo que te ayude a determinar con exactitud la información que debes tener a mano antes de iniciar el trámite.

Mantén seguras tus finanzas

La vida está transcurriendo a un ritmo realmente acelerado, son muchas las operaciones e intercambios que se dan diariamente de manera repentina, donde la mayoría de las veces las personas involucradas en las transacciones no toman ni un mínimo de precauciones. ¡No permitas que esto te suceda! Recuerda siempre, verificar la solidez y transparencia de la agencia financiera que seleccionaras para la obtención de tu crédito, así evitarás cualquier estafa o contratiempo.

Otros factores de interés

Como dato final para cerrar esta publicación, te dejamos un breve listado de aspectos importantes que debes tomar en cuenta antes de firmar la negociación de tu crédito:

• Está al pendiente de los plazos que te brindará la agencia financiera para la cancelación del préstamo.
• Verifica el porcentaje de la tasa de interés que te será aplicada.
• Establece las cuotas de pago más convenientes para ti, ya sea de forma mensual o quincenal. Lo importante es que luego no te abrumes con pasivos que te resulten imposibles de liquidar.

5 razones inteligentes para pedir un crédito con descuento vía nómina SySICredit

5 razones para pedir un crédito por descuento vía nómina

Si estás pensando en pedir un préstamo personal, el financiamiento mediante nómina puede ser una excelente manera de conseguir los recursos que necesitas.

El crédito por descuento vía nómina ha demostrado en los últimos años, ser una alternativa confiable para aquellos que buscan financiamientos con tasas accesibles. Cuando se trata de sentirse tranquilo financieramente, los préstamos de este tipo pueden resultar de gran ayuda. Por esta razón, no puedes perderte el siguiente checklist, el cual estamos seguros que te hará considerar su adquisición.

Un crédito por descuento vía nómina puede servirte para:

1) Liquidar deudas

¿Tienes saldo negativo en tus tarjetas de crédito bancarias y encima se te han acumulado algunos meses de renta? ¡Aquí está la solución! A través de SySiCredit, puedes solicitar un préstamo que te permita cubrir todos estos compromisos antes de que pase más tiempo y la deuda se vuelva más grande.
Un crédito por descuento vía nómina no solo solventará tus finanzas, también te ayudará a mejorar tu historial crediticio sin importar la situación actual que mantengas con el buró de crédito.

2) Comprar o renovar tu vehículo

¿Estás pensando comprar un auto nuevo y acabas de encontrar una súper oferta, pero no te alcanza con lo que tienes ahorrado? recurrir a un préstamo puede resultarte la mejor alternativa para este preciso momento. Si eres servidor público del gobierno del estado de México, puedes acceder a condiciones especialmente diseñadas para ti.

3) Remodelar tu casa

¿Han pasado algunos años desde que no le das ni una "manita de gato" a tu casa porque no has tenido el dinero suficiente para hacerlo? Un financiamiento por nómina puede ser el aliado ideal para dejar tu casa como nueva, sin que esto implique un gasto directo que ponga en aprietos tu presupuesto.

4) Pagar la colegiatura de tus hijos

Si ya concluye el ciclo escolar y aún no has tenido la oportunidad de completar el pago de la próxima inscripción al cole ¡Hazte ya con ese préstamo! Así de seguro aprovecharás otros beneficios, como: Las promociones y descuentos por pago anticipado. Recuerda que este tipo de oportunidades no deben perderse. Si eres docente, los créditos para maestros del gobierno son una opción especialmente conveniente para cubrir estos gastos educativos.

5) Darte unas merecidas vacaciones

Imagina que recibes en tu correo una promoción única para viajar a Orlando en diciembre, subirte a un crucero por el Caribe o irte de excursión por Europa; pero, como nada es perfecto, todavía faltan algunos meses para recibir el bono que tienes presupuestado para pagar ese viaje ¡No te aflijas! En estos casos, recurrir rápidamente a un crédito por descuento vía nómina puede convertir ese sueño en una realidad.

¿Quienes somos?

SySICREDIT es una empresa con años de trayectoria, dedicada a tramitar préstamos por descuento de nómina a trabajadores del gobierno en sus distintas dependencias, ofreciendo soluciones rápidas y efectivas, para cubrir sus necesidades más urgentes. 

Blog